Domain materialprüfgerät.de kaufen?
Wir ziehen mit dem Projekt
materialprüfgerät.de um.
Sind Sie am Kauf der Domain
materialprüfgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain materialprüfgerät.de kaufen?
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
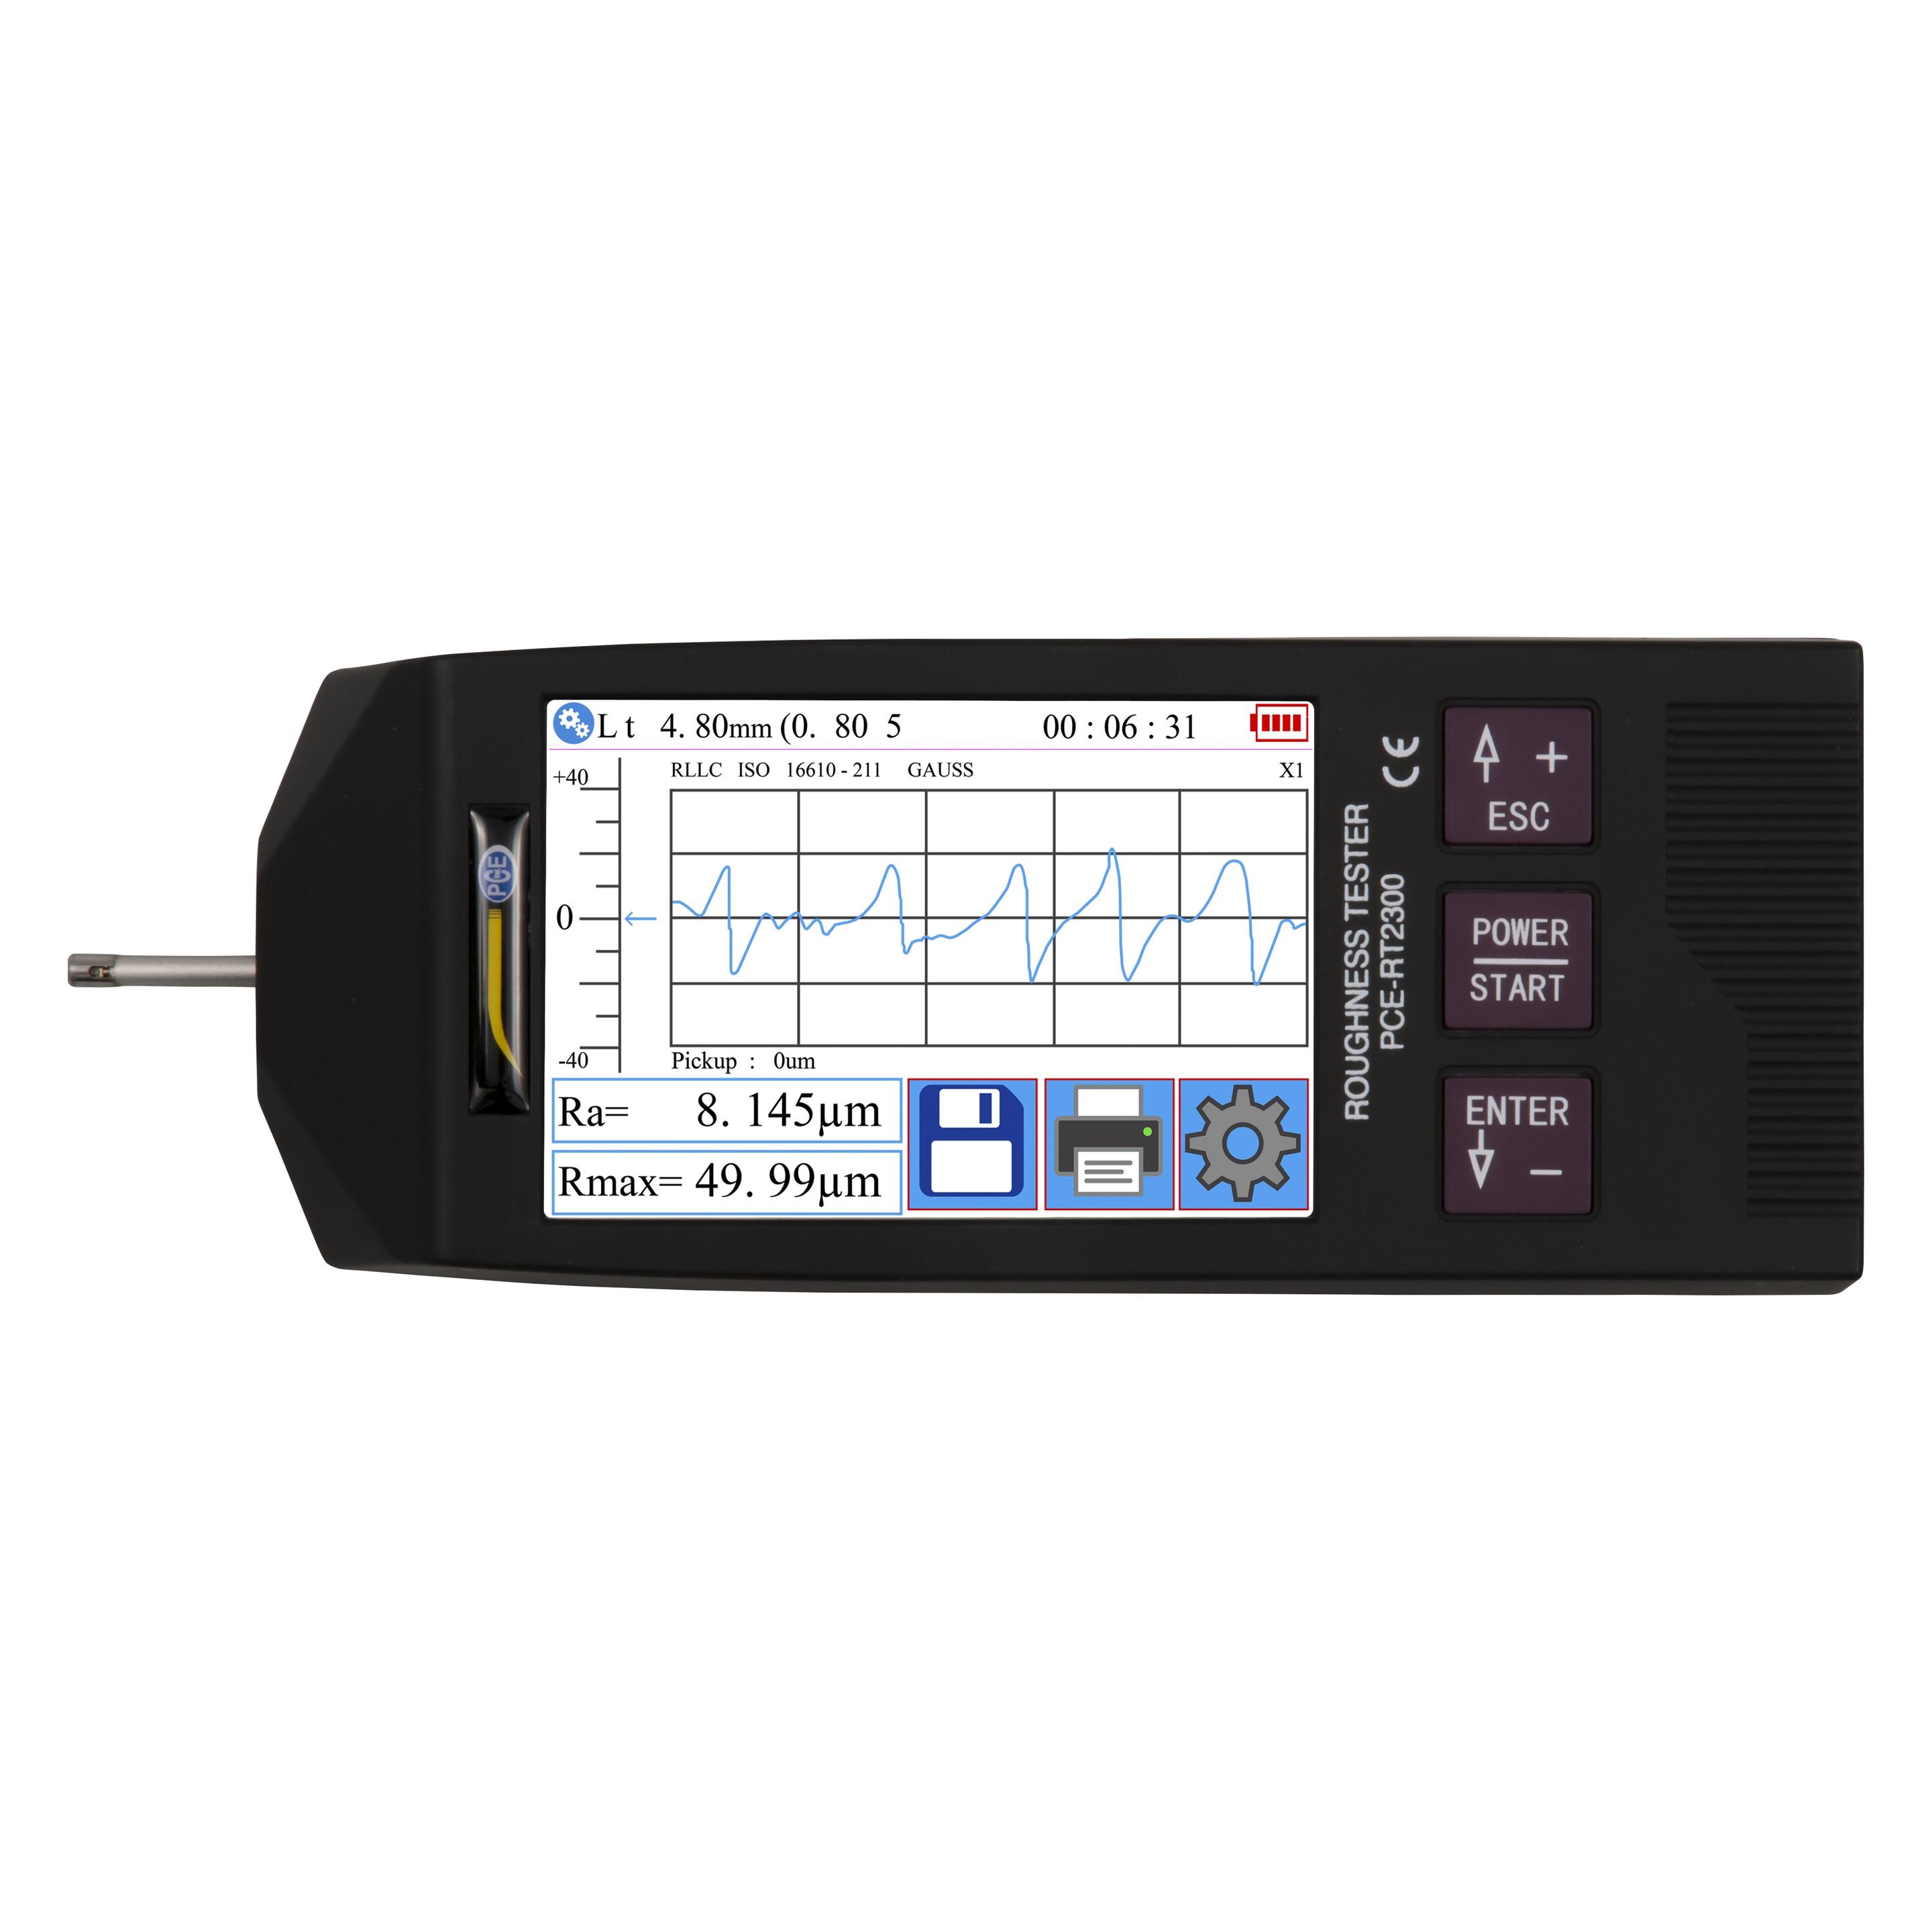
PCE Instruments Materialprüfgerät PCE-RT 2300Das Rauhigkeitsmessgerät wird verwendet um die Rauhigkeit von Oberflächen zu messen. Das Rauhigkeitsmessgerät verfügt über einen abnehmbaren Motorschlitten. Diese Eigenschaft ermöglicht es mit dem Rauhigkeitsmessgerät auch an kleinen oder engen Profilen die Oberflächenrauhigkeit zu bestimmen. Die Messwerte werden auf einem großen LCD Display vom Rauhigkeitsmessgerät dargestellt. Über dieses Display erfolgt auch die Bedienung vom Rauhigkeitsmessgerät. Das Rauhigkeitsmessgerät wird über einen internen Akku mit Spannung versorgt. Dieser Akku kann über ein herkömmliches USB Netzteil versorgt werden. Der abnehmbare Motorschlitten ist mit einem Kabel mit der Haupteinheit vom Rauhigkeitsmessgerät verbunden. Im Motorschlitten ist der Diamanttaster verbaut. Dieser drückt mit einer maximalen Kraft von 4 mN auf die Oberfläche von der die Rauhigkeit gemessen werden soll. Das Rauhigkeitsmessgerät misst nach den gültigen ISO, ANSI und JIS Standards für Rauhigkeitsmessgeräte. Wissenswertes zum Rauhigkeitsmessgerät Rz = gemittelte Rautiefe Die gemittelte Rautiefe Rz ist das arithmetische Mittel aus den größten Einzelrautiefen mehrerer aneinandergrenzenden Einzelmessstrecken. Ra = arithmetischer Mittenrauwert Ra ist der allgemein anerkannte und international angewendete Rauheitsparameter. Er ist der arithmetische Mittelwert der absoluten Werte der Profilabweichungen innerhalb der Bezugsstrecke. Der gemessene Zahlenwert Ra ist immer kleiner als der auf dem gleichen Rauheitsprofil ermittelte Rz-Wert. Rt = maximale Rautiefe Die maximale Rautiefe Rt ist der Abstand zwischen dem höchsten und dem tiefsten Punkt der Messstrecke. Rq = Quadratischer Mittenrauwert Rq ist der quadratische Mittelwert aller Ordinatenwerte innerhalb der Einzelmessstrecke l. Rq entspricht der Bezeichnung RMS (Root Mean Square).2435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **

Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
PCE Instruments Materialprüfgerät PCE-RT 2300Das Rauhigkeitsmessgerät wird verwendet um die Rauhigkeit von Oberflächen zu messen. Das Rauhigkeitsmessgerät verfügt über einen abnehmbaren Motorschlitten. Diese Eigenschaft ermöglicht es mit dem Rauhigkeitsmessgerät auch an kleinen oder engen Profilen die Oberflächenrauhigkeit zu bestimmen. Die Messwerte werden auf einem großen LCD Display vom Rauhigkeitsmessgerät dargestellt. Über dieses Display erfolgt auch die Bedienung vom Rauhigkeitsmessgerät. Das Rauhigkeitsmessgerät wird über einen internen Akku mit Spannung versorgt. Dieser Akku kann über ein herkömmliches USB Netzteil versorgt werden. Der abnehmbare Motorschlitten ist mit einem Kabel mit der Haupteinheit vom Rauhigkeitsmessgerät verbunden. Im Motorschlitten ist der Diamanttaster verbaut. Dieser drückt mit einer maximalen Kraft von 4 mN auf die Oberfläche von der die Rauhigkeit gemessen werden soll. Das Rauhigkeitsmessgerät misst nach den gültigen ISO, ANSI und JIS Standards für Rauhigkeitsmessgeräte. Wissenswertes zum Rauhigkeitsmessgerät Rz = gemittelte Rautiefe Die gemittelte Rautiefe Rz ist das arithmetische Mittel aus den größten Einzelrautiefen mehrerer aneinandergrenzenden Einzelmessstrecken. Ra = arithmetischer Mittenrauwert Ra ist der allgemein anerkannte und international angewendete Rauheitsparameter. Er ist der arithmetische Mittelwert der absoluten Werte der Profilabweichungen innerhalb der Bezugsstrecke. Der gemessene Zahlenwert Ra ist immer kleiner als der auf dem gleichen Rauheitsprofil ermittelte Rz-Wert. Rt = maximale Rautiefe Die maximale Rautiefe Rt ist der Abstand zwischen dem höchsten und dem tiefsten Punkt der Messstrecke. Rq = Quadratischer Mittenrauwert Rq ist der quadratische Mittelwert aller Ordinatenwerte innerhalb der Einzelmessstrecke l. Rq entspricht der Bezeichnung RMS (Root Mean Square).2435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Asbest Test Staub - Materialtest für grobkörnigen Baustaub - 0.001% / Express 24hAsbest-Test für Zuhause schnell Klarheit erhalten! Mit diesem Testkit erfährst du zuverlässig, ob deine Probe Asbest enthält einfach in der Anwendung und mit professioneller Laboranalyse. Klar verständlicher Befund Analyse in spezialisierten, akkreditierten Fachlaboren Tausendfach bewährt bei Sanierung & Renovierung Diskrete Analyse deine Probe wird vertraulich behandelt Geeignet für Materialien aus Gebäuden vor 1993 Wichtige Hinweise Du bist dir nicht sicher welche Nachweisegrenze du benötigst? Finde hier die passende Analyse für dein Material! Wähle zuerst Staubart, Nachweisgrenze und Bearbeitungszeit (gilt ab Probeneingang im Labor) Mit einem Testkit kann eine Probe untersucht werden Bei mehrschichtigen Materialien empfehlen wir das 0,001%-Testkit Eine sorgfältige Probenahme ist entscheidend für ein korrektes Ergebnis Probenahmeanleitung Asbest 0,001% ansehen Probenahmeanleitung Staub ansehen Tipp zur Probenahme Mach vor dem Versand ein Foto deiner Probe. Das erleichtert Rückfragen und hilft dir, deine Ergebnisse eindeutig zuzuordnen. Unsicher, welches Testkit das richtige ist? Sende uns einfach ein Foto oder beschreibe dein Material wir helfen dir schnell und unverbindlich weiter. Jetzt Kontakt aufnehmen oder die Materialdatenbank verwenden Im Zweifel empfehlen wir das 0,001%-Testkit hier werden auch sehr geringe Asbestanteile zuverlässig erkannt. Beispielprodukte, die mit dem 1-0,1% Kit untersucht werden: Bituminöse/Teerhaltige Stoffe Cushion Vinyl Dämmstoffe Deckenplatten Dichtungen Elastische Bodenbeläge Faserzementprodukte Floor-Flex-Platten Fensterkitt Fussboden-/Parkettkleber Leichtbauplatten Linoleum Nachtspeicheröfen Schnüre Sobald mehr als ein Material in der Probe enthalten sind (z.B. Bodenbelag + anhaftenden Kleber) sollte das 0,001% Kit verwendet werden! Beispielprodukte, die mit dem 0,001% Kit untersuchen werden: Ausgleichsmasse Bastelsand Dachpappe Estrich Farben und Lacke Fliesenkleber Kinetischer Sand / Kinetic Sand Magic Sand Mörtel Putze Rohrisolierungen auf Gipsbasis Spachtelmasse Ich finde mein Material nicht und/oder bin mir nicht sicher. Finde hier die passende Analyse für dein Material! Wann ist eine Analyse sinnvoll? Asbest ist als Gefahrstoff in Deutschland eingestuft und gilt als krebserregend. Seit 1993 darf Asbest in Deutschland nicht mehr verwendet werden. Die Inhalation von asbesthaltigen Fasern kann nach Jahrzehnten zu Asbestose oder weiteren (Krebs-)Erkrankungen führen. Aufgrund ihrer Struktur können auch geringste Mengen im Lungengewebe für einen langen Zeitraum verbleiben. Da Asbest zu den am häufigsten verwendeten Baumaterialien gehörte, muss bei allen Gebäuden, die vor 1993 errichtet worden sind, von einem Asbestverdacht ausgegangen werden. Grundsätzlich sind alle Arbeiten mit asbesthaltigen Materialien verboten. Lediglich Abbruch-, Sanierungs- und Instandhaltungsmaßnahmen sind erlaubt und in der TRGS 519 (Technische Richtlinie Gefahrstoffe) geregelt. Diese gilt sowohl für Gewerbe als auch Privatpersonen. Innerhalb der TRGS 519 sind in Abhängigkeit der Asbestkonzentration Schutzmaßnahmen und notwendige Qualifikationen zum Umgang geregelt. Wenn asbesthaltige Strukturen im Gebäude identifiziert werden, solltest du dich an einen Spezialisten in deiner Nähe wenden, der solche Materialien sicher entfernen und ordnungsgemäß entsorgen kann. Zusammengefasst bedeutet das für dich, wenn du ein Haus renovierst, sanierst oder abreißen möchtest, welches vor 1993 gebaut wurde, bist du verpflichtet, dich mit dem Thema auseinanderzusetzen. Nicht nur wegen dem Gesetz, sondern insbesondere auch für deine Gesundheit! Wir helfen dir dabei und bieten je nach Material die passende Analyse an. So läuft die Analyse/Probenahme ab Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Weitere Hinweise zu dem Produkt Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Die Ergebnisse beziehen sich ausschließlich auf die von dir eingesandte Probe und dienen ausschließlich deiner Orientierung. Der Prüfbericht kann nicht für behördliche Zwecke oder als Nachweis zur Erfüllung gesetzlicher Vorgaben verwendet werden, da die Probe durch dich selbst genommen wurde. Sofern du jedoch einen Sachkundenachweis gem. TRGS 519 besitzt kannst Du dein Probenahmeprotokoll dem Bericht beilegen. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hinweis zum umweltfreundlichen Selbstausdruck: Bitte stelle sicher, dass der Barcode korrekt und gut lesbar an den Proben angebracht ist. Ohne korrekten Barcode ist eine Bearbeitung und Analyse leider nicht möglich. Wir bitten um dein Verständnis, dass in solchen Fall kein Anspruch auf eine Auswertung besteht. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.